それでは、ただいま議題となっております議案及び請願・陳情のうち、議案第57号についての賛成討論、議案第69号についての反対討論、請願・陳情については賛成並びに反対の討論を行います。
2025年度一般会計歳入歳出決算の認定について
まず、議案第57号、2025年度の一般会計決算について、賛成の討論を行います。
1)決算の概要と評価
最初に、2025年度一般会計決算の概要とその評価について述べて参ります。当該決算年度における予算現額581億6369万5千円に対し、歳入総額は559億7404万2千円、歳出総額は534億7214万9千円であり、歳入総額から歳出総額を差引いた形式収支額は25億189万3千円となっております。ここから翌年度に繰越すべき財源を差し引いた実質収支額は、前年度に比べ5億1322万5千円減少しているものの、14億8854万9千円の黒字となっております。
この実質収支額から前年度の実質収支額を差し引いた単年度収支額は、前年度が7億9641万6千円の黒字であったのに対し、当該決算年度では5億1322万5千円の赤字となっております。しかしながら、単年度収支額は、実質収支額を前年度と比較し、その変化を示すものであり、当該年度の収支そのものが黒字であるか赤字であるか、その水準を示すものではありません。
一方、単年度収支額から財政調整基金の取崩し及び積立の影響を除いた実質単年度収支額は、前年度と比べ2億9093万円減少したものの、15億270万3千円の黒字となっております。
また、年度間の財源調整と災害等の緊急時対応のために留保している財政調整基金の当該決算年度末残高は58億500万円となりました。これは、当該決算年度の標準財政規模279億1231万1千円に対して20.8%に当たり、昨年度に引き続き、過去最大の残高となっております。
次に、財政指標についてです。財政力指数は前年度0.809に対して当該決算年度0.823と0.014ポイント上昇しました。ご承知のとおり、財政力指数は基準財政収入額を基準財政需額で除した数値で、1.0を下回わる場合は地方交付税が交付されることとなります。一般的には、財政力指数の上昇は、当該地方公共団体の財政力が「向上」したことになりますが、私は形式的に財政力指数1.0以上を目標にして、行政運営を行うことを自己目的化すべきではないと考えております。
地方交付税の不交付団体は、地方債に係る交付税措置の他、様々な国の財政支援措置の対象外となってしまいます。したがって、財政力指数が1.3~1.5程度に達するほどの圧倒的な財政力とならない限り、現行の地方交付税制度のもとでは、不交付団体となることが、かえって行政運営上のリスクになりかねません。よって、財政力指数については、財政力を測る一つの指標として客観的に捉え、数値の多寡を巡って一喜一憂する必要はないと考えます。
次に、標準財政規模に対する実質収支額の割合である実質収支比率についてです。前年度7.4%から5.3%と2.1ポイント減少しております。しかし、実質収支比率は、一般的に3%~5%が適正とされており、ある意味で過大であった前年度からほぼ適正な範囲に戻ったものと言えます。
次に、経常収支比率についてです。前年度96.4%に対して当該決算年度は95.5%と0.9ポイント低下しております。財政に関する教科書的な説明では、経常収支比率は70%~80%程度が適正と言われております。しかし、2024年度統計で比較すると、全国の市町村平均は93.8%、神奈川県内市町村の平均は94.8%となっております。一方、70%~80%台の地方自治体はごくごくわずかであり、その特徴は北海道泊村や新潟県刈羽村などの原発立地自治体、長野県軽井沢町などの別荘地、東京都中央区などの大企業の本社が立地する自治体であります。こうした特別の事情を有しない一般的な地方自治体では、90%~95%程度が実態に即した適正値と言えるでしょう。そのような観点からすれば、本市の95.5%は、適正値ギリギリの水準にあると思われます。
以上、本市の当該決算年度の決算収支及び財政指標を見て参りましたが、総括的な評価を申し上げます。本市の財政は、歳出における扶助費、人件費などの義務的経費の割合が県内他市と比較して高く、いわゆる政策的な経費に充てられる割合が低いという構造的な特徴を有しております。そうした状況の中で、実質単年度収支で約15億円の黒字を確保し、各財政指標において、わずかながらではありますが、改善傾向を示す結果となった当該決算年度の財政運営は、概ね適切であったと認めるものであります。
2)今後の財政運営について
次に、本決算を踏まえ、今後の財政運営に関する意見を述べておきたいと思います。
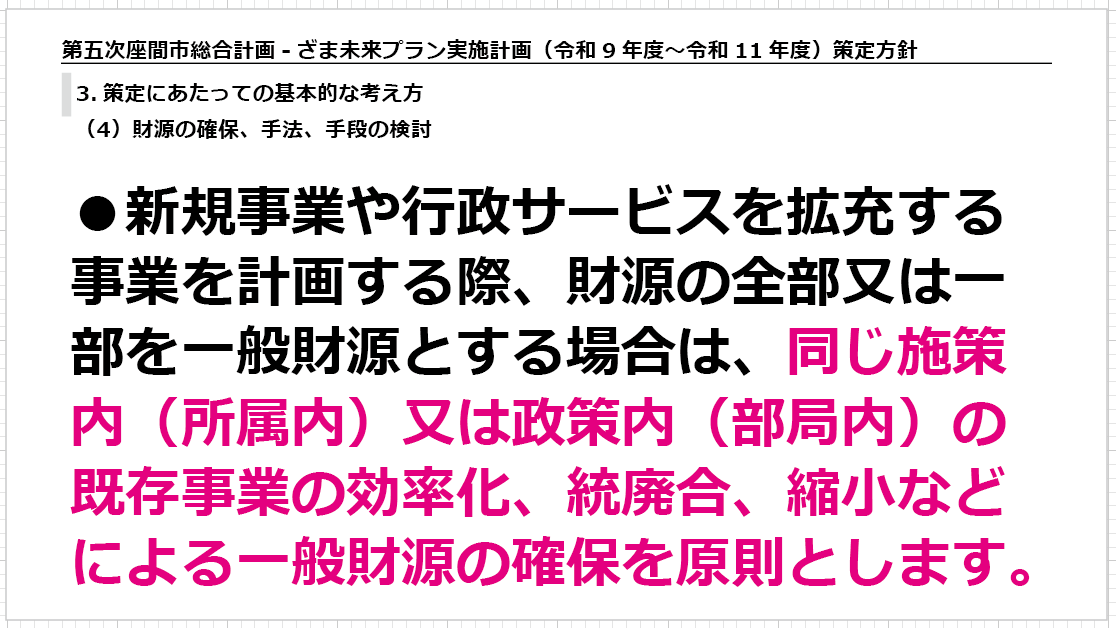
一つ目は、かねがね申し上げております、政策分野及び財政支出における「選択と集中」についてであります。実質的な通貨発行権を有する国と異なり、地方自治体は歳入面での制約・限界があります。先ほども述べたとおり本市の財政構造からすれば、義務的経費の支出を土台とした上で、政策分野において経営資源を重点的に配分する「選択と集中」を明確にした財政運営が求められると考えます。
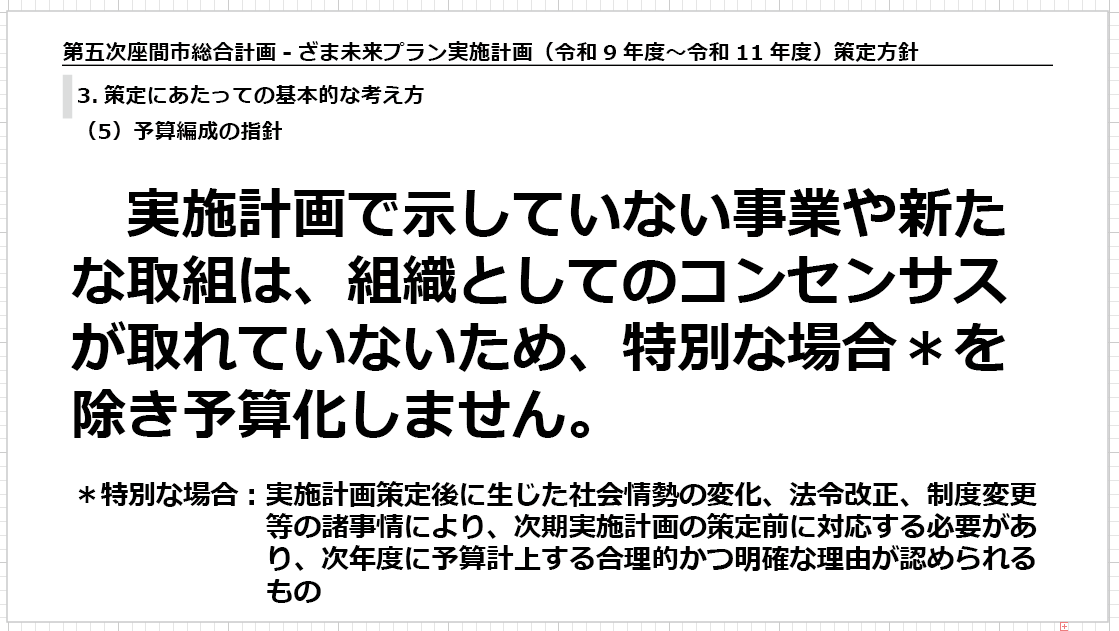
本年度の第五次座間市総合計画実施計画策定方針では、「特定の分野や事業に経営資源を集中させるといった行政経営も必要」と、初めて「選択と集中」の考え方が示されました。しかし、「行政経営も」としているように、現状では課題意識の表明に留まっております。
経営資源を集中させる政策分野については、私の一般質問においても議論致しましたが、その判断は事務方にとって容易なものではありません。やはり、選挙を通じて市民の付託を受けた市長が判断すべきことと考えます。
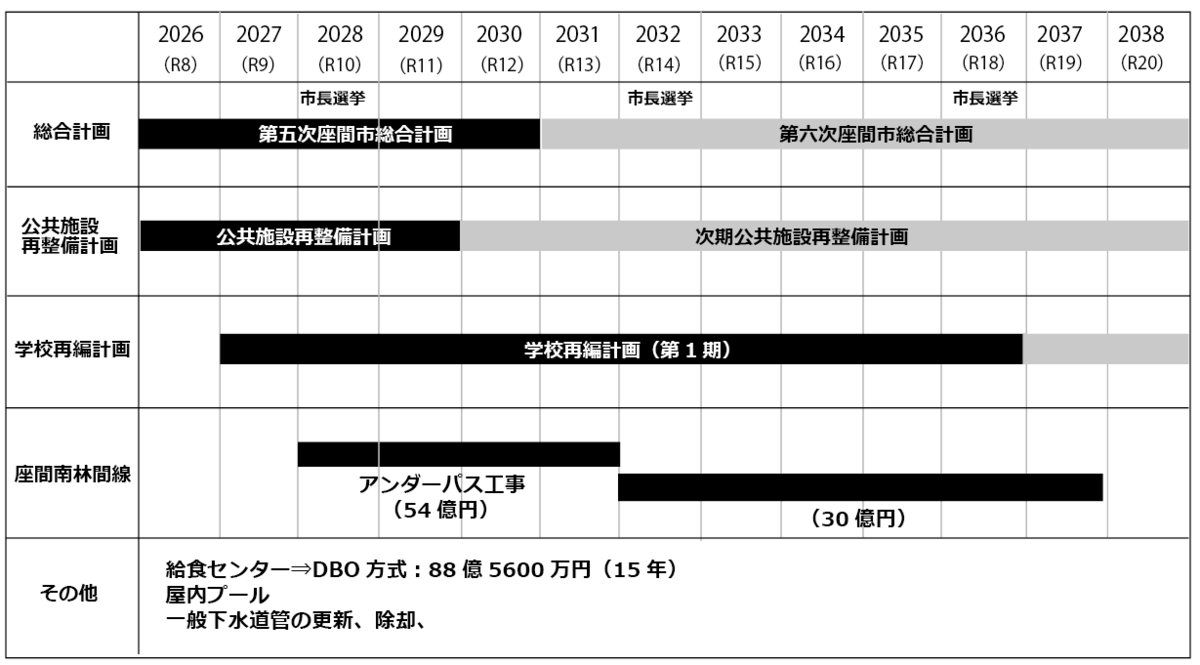
二つ目は、中長期的な財政見通しについてであります。本市では今後、公共施設再整備計画に基づく建物系インフラの長寿命化・大規模修繕、学校再編計画による学校校舎等の建替え・長寿命化に加え、都市計画道路座間南林間線の整備も示されております。
いずれも数百億円もの巨額の財政支出が見込まれるものでありますが、現時点においては、これら三つの大型事業を同時一体的に実施することが可能であるという財政見通しは示されておりません。少なくとも、2028年度、令和10年度以降の10年間において、これらのインフラ整備を同時一体的に進めることは、客観的に見ても、困難であります。
とすれば、中長期的な財政見通しのもと、これら事業の優先順位を明確化し、マネージメントする必要があります。そして、これもまた、最終的には市長が判断すべきことと考えますので、意見として申し上げておくものであります。
3)事業評価について
次に、歳入歳出決算事項別明細書の款ごとに幾つかの事業について評価及び指摘事項を申し上げますので、来年度の予算編成及び今後の施策展開に生かしていただければと思います。
まず、款3民生費、項2児童福祉費 目3保育園費についてであります。当該決算年度では、保育所定員枠を77人分拡大し、そのうち3歳未満児については72人分拡大が図られました。その結果、本年4月1日付けの保育所待機児童数は5人となり、晴れて待機児童県内ワーストを返上したことについては、評価するものであります。
とはいえ、今年度4月1日段階で、5人の待機児童が発生していることから、待機児童ゼロの実現に向け、引き続き取組みを継続していただきたいと思います。その上で、今後の待機児童数の推移を見ながら、一時保育の拡充や医療的ケア児の受入等の特別保育に関する課題解決に取り組んでいただきたいと思います。
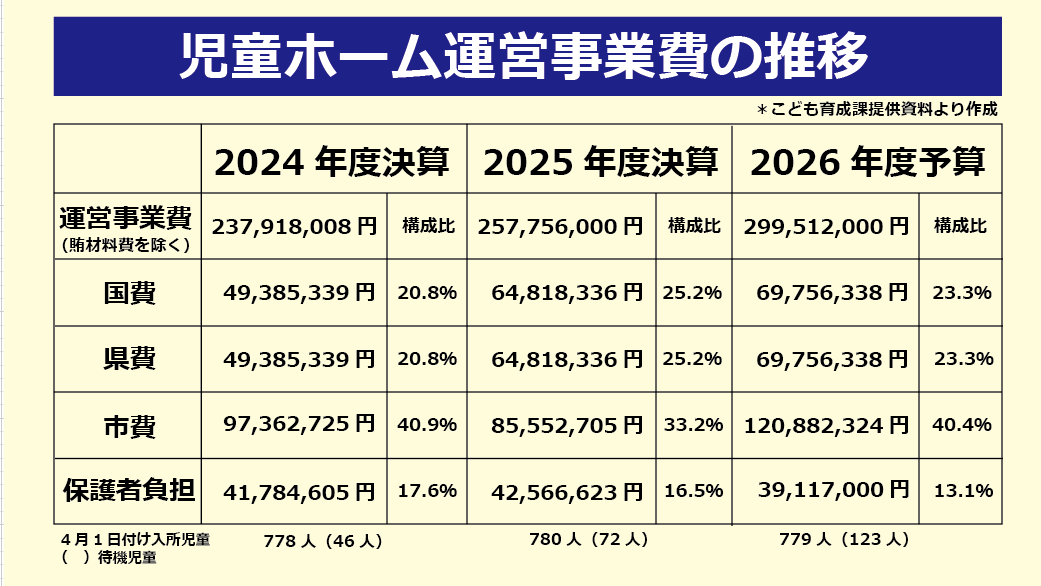
次に、同じく項2児童福祉費 目3児童館費 児童ホーム運営事業費についてであります。保育所待機児童数が減少した一方で、児童ホームの待機児童数は、2024年度の46人から、2025年度には72人、2026年度には123人と、ここ数年で大幅に増加しております。
子ども子育て支援は、政策分野として重視すべきものであると考えます。子育て世帯から選ばれる自治体をめざすのであれば、児童ホームの待機児童問題は早急な対策をとるべきであると考えますので、当局の対応を求めておくものであります。
次に、款7商工費、項1商工費、目2商工業振興費ついてであります。当該決算年度では、国の物価高騰対応重点支援地方創生臨時交付金を活用し、キャッシュレス決済ポイント還元事業が実施されました。
利用者アンケートによる年代別の利用割合を見ると、29歳以下が41.89%、30代が54.82%、40代が57.25%、50代が50.77%、60代が46.91%、70代が31.77%、80代が23.44%と、なっております。この結果は、ある意味で想定通りとも言えますが、これまで本市で数回にわたって実施されてきたプレミアム付商品券の利用においては、高齢者層の利用割合が高かったことを踏まえると、今回のキャッシュレス決済ポイント還元事業は、現役世代や若年層にも届く物価高騰対策として、評価するものであります。
また、物価高騰の影響を受けた市民の消費の下支えと市内小売業者の支援という目的が達成されたか、いう点についても、アンケートによれば、利用者の約6割が普段より多く消費したと回答しており、多少なりとも消費の活性化に寄与したものと認めることができます。
今後、再び実施する機会がある場合は、キャッシュレス決済によるポイント還元と紙媒体による商品券の発行について、費用対効果を見極めながらバランスよく併用することや、実施する機会ごとに対象とする年代層を変えることなども考えられると思います。今回の経験を活かし、研究していただきたいと思います。
次に、款8土木費 項2道路橋りょう費 目1道路橋りょう総務費についてであります。
当該決算年度においては、市内幹線道路における路面下空洞調査が実施されました。当局によると、調査を行ったのは市内の1級及び2級幹線道路、54路線総延長59kmで、地中レーダー調査の結果、38箇所で異常が発見されたとのことであり、その内訳は、要緊急対応が1か所、陥没危険度Bが9か所、陥没危険度Cが28か所とのことであります。このうち、要緊急対応の1か所と、陥没危険度Bのうち、早急に対策が必要と判断された1か所について補修を行ったとのことであります。
本調査は、2025年1月に発生した埼玉県八潮市の道路陥没事故を受け、同年9月の補正予算により措置されたものであります。まずは、当局の速やかな措置について評価するものであります。
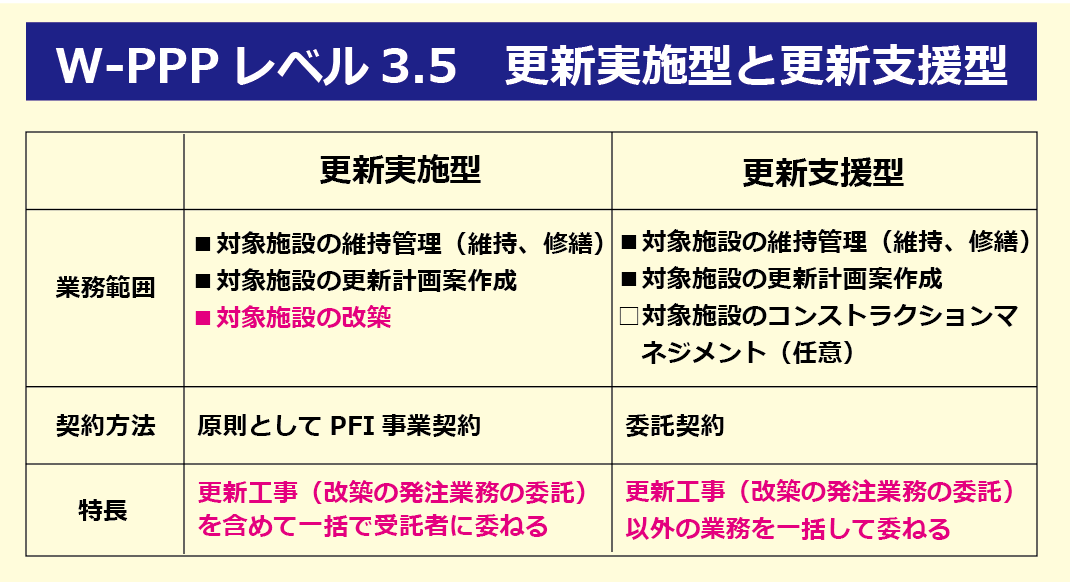
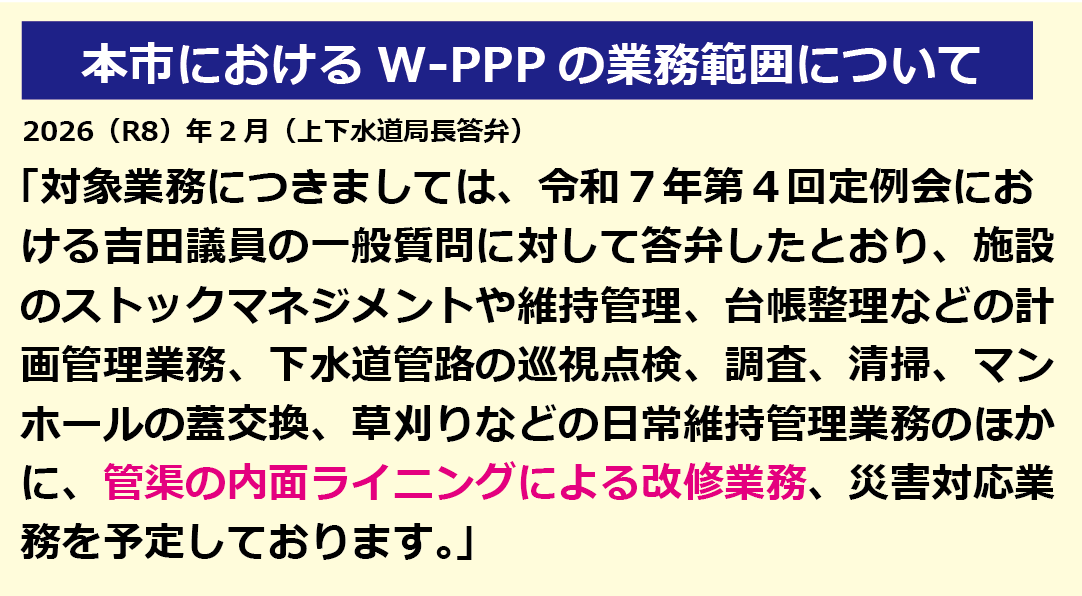
一方で、今回の調査結果については、私は相当深刻な状況にあると受け止めました。特に、異常個所のうち、一般下水道管の破損等が影響を及ぼしていると思われる箇所が多数あるとのことでありました。私は、昨年12月の一般質問において、一般下水道管の管理不全について質問をし、今年度においては一般下水道管の台帳整備に向けた予算が計上されておりますが、適正な管理にむけ、確実に事務を進め、必要な予算を確保していただきたいと思います。
次に、款10教育費、項1教育総務費 目3教育研究所費の教育支援教室事業費及び教育相談事業費についてであります。当該決算年度における本市の不登校生徒児童数は、暫定値で小学校が130人、中学校が250人、合計380人となっております。本市では、従来の教育支援教室に加え、教室に入ることが難しい児童・生徒の居場所づくりとして、校内教育支援センターを設置しております。また、市内の市民団体やボランティアの方々によるフリースクールや学習支援の活動が取り組まれており、本市における教育は、まさに多様かつ重層的な構造により取り組まれております。
こうした中、市民団体により運営されているフリースクールや学習支援の活動は、本市教育委員会との連携の下、極めて公益性の高い活動であると考えます。しかしながら本市では、こうした児童生徒の多様な学びを下支えしている市民団体又は保護者の方々に対する財政的支援は行われていません。
支援の仕組みとしては、団体補助方式や利用料補助方式等が考えられると思いますが、不登校児童・生徒の多様な学びの機会を確保し、支援体制を一層充実させる観点からも、財政的支援の在り方について検討を深め、具体的な支援策の実現に取り組むよう、改めて求めておくものであります。
次に、同じく款10教育費 項2社会教育費 目4資料館費についてであります。当該決算年度から本年度にかけて、デジタルミュージアムの内容の充実が図られました。コンテンツが分野別及び年代別に整理され、豊富化されたことについては、率直に評価するものであります。
しかしながら、現状では市ホームページ内で作成されていることから、画像や動画の掲載量などに一定の制限が生じていると思われます。そのため、デジタルミュージアムについては、外部サイトを活用してコンテンツを構築し、市ホームページからリンクする形とすることが望ましいと考えます。今後のコンテンツの充実と合わせて、取り組んでいただきたいと思います。
一方、指摘しておかなければならないことは、デジタルミュージアムが充実したとしても、郷土博物館の設置の必要性がなくなるわけではありません。デジタルミュージアムは、あくまでも博物館機能の一部であり、代替するものではありません。
先人たちの貴重な歴史的資料、この場合は民俗資料のみならず歴史的公文書も含みますが。これらを良好な環境のもと保全し、後世の人々に伝えていくことは、行政の使命であります。郷土博物館の設置について、検討を加速するよう、改めて求めておくものであります。
児童ホーム手数料の値上げに反対
次に、議案第69号、座間市児童ホーム入所に関する条例の一部を改正する条例について、反対の討論を行います。
本条例改正案は、児童ホーム入所に係る月額手数料を、現行のおやつ代込み6,500円から1万円へ値上げするものでありますが、以下、反対する理由を申し上げます。
まず、今回の値上げに際して、パブリックコメント募集時の資料においても、また、議会に提出された資料においても、事実とは異なる誤った数値が公表されていたことであります。
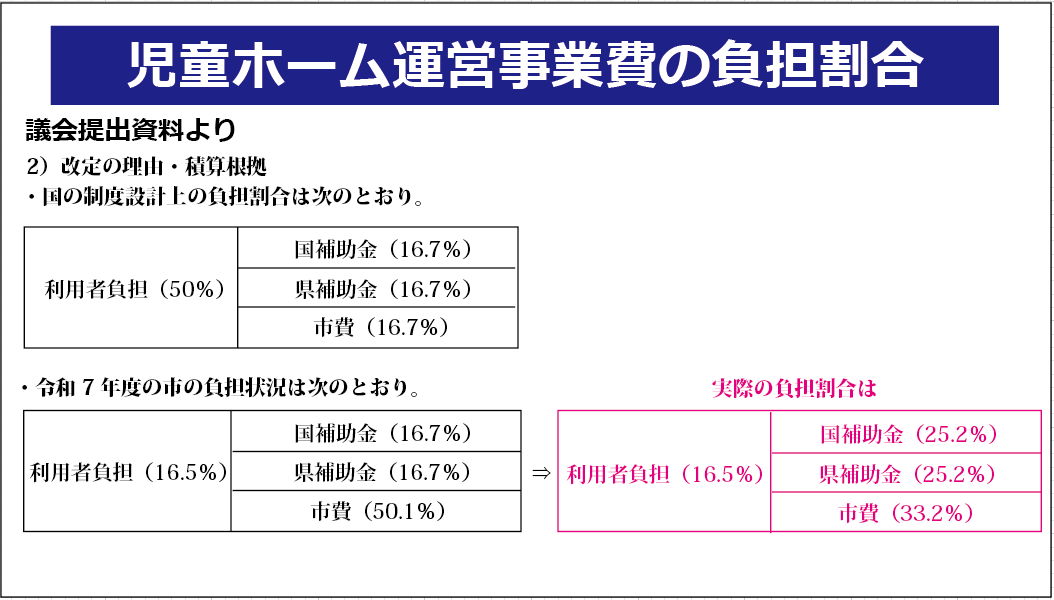
おやつ代を除いた児童ホーム運営事業費の負担割合について、2025年度決算では、国費が25.15%、県費が25.15%、市費が33.19%、保護者負担が16.51%であるにもかかわらず、提供された資料では、国費が16.7%、県費が16.7%、市費が50.1%と、実際とは異なる数値が記載されておりました。この数値では、あたかも市費の負担が半分を超え、市が過大な負担を負っているかのような印象を与えることになります。
市民の負担増を求めるのであれば、行政には当然、正確かつ適切な情報に基づいて説明する責任があります。本来であれば、正確な数値によって現状を説明すべきところ、実際とは明らかに異なる数値を公表したことは、適正な事務執行とは言い難く、厳しく指摘されるべきであります。
ましてや、広く市民から意見を聴取するために実施されたパブリックコメントにおいて、前提となる数値が実際とは異なっていたことは、その手続きの正当性を損なうものと言わざるを得ません。
次に、児童ホーム運営事業費における市費負担の増加を、果たして過大なものと見るべきなのか、という点についてであります。
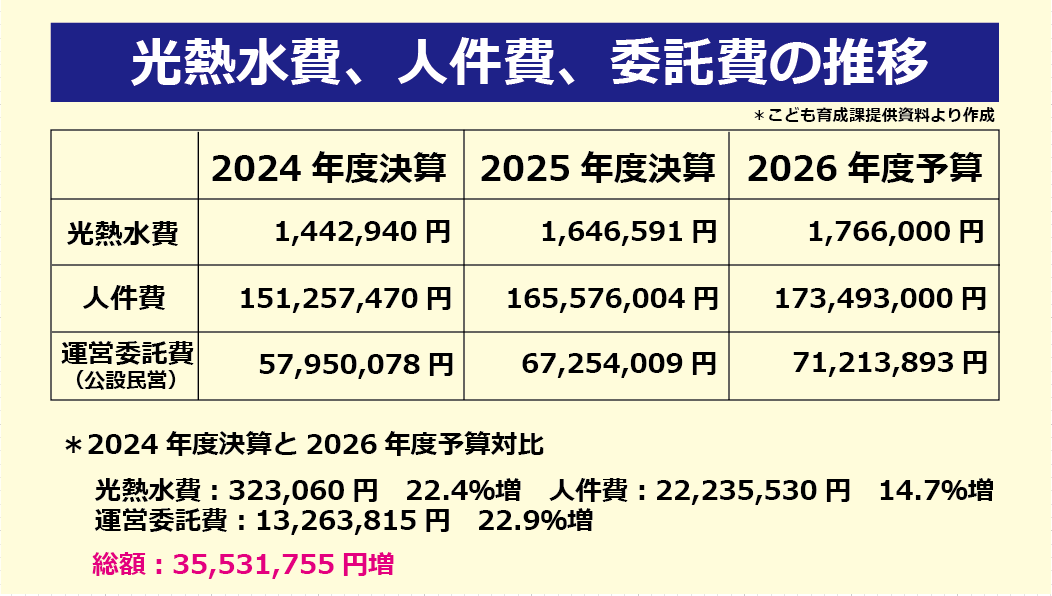
本定例会の審議において、当局は、「児童ホーム運営事業費は、前回改定した2015年度と2025年度を比較すると、約10年間で事業費が1億5,276万円増加しました」とした上で、「この間、利用料を据え置いてきたことにより、保護者の負担は変わらない一方で、事業費の増加分については、市の負担が増加している状況にあります」と答弁されています。
確かに、児童ホーム運営事業費は、当該年度決算では2億5,775万6千円となっており、この10年間で約1億5,000万円増加しております。しかし、その内訳を見ると、市費の増加分は約5,000万円であり、国費・県費の増加分は、それぞれ約4,100万円、国・県を合わせて約8,200万円となっております。また、保護者負担も約1,600万円増加しております。つまり、事業費が約1億5,000万円増加したことは事実でありますが、その増加分を市だけが負担しているわけではありません。
ここで問われるべきことは、この10年間における児童ホーム運営事業費の増加のうち、市費負担が約5,000万円増加したことを、過大な負担と見るのか、それとも、子育て施策への必要かつ適正な財政支出と見るのか、ということであります。
神奈川県内の政令市を除く16市の月額保護者負担額と比較しますと、海老名市が平均1万7,000円、藤沢市、平塚市が1万6,500円、三浦市が1万4,000円、茅ヶ崎市が1万3,900円、逗子市、南足柄市が1万2,000円、大和市が1万300円、小田原市、伊勢原市が9,000円、相模原市が8,000円、鎌倉市が7,500円プラスアルファ、厚木市が7,500円、秦野市が7,000円となっております。これに対し、本市の現行の保護者負担額は6,500円であり、県内でも最も低い水準となっております。
物価高騰の影響により、現役世代の実質賃金が低下し、子育て世帯の経済的負担が重くなっている中、児童ホームの月額保護者負担額を県内でも最も低い水準に維持することは、子育て世帯にとって大きな支援となります。そして、そうした子育て環境を整えることによって、子育て世帯から本市が選ばれるのであれば、市費負担の約5,000万円の増加は、決して過大な負担ではなく、子育て施策への投資として、その費用に見合う効果が期待できるものと考えます。
当該年度決算では、個人市民税が前年度と比べ9億8,863万5千円、12.7%増加しております。前年度に実施された定額減税の影響を考慮する必要はありますが、それを差し引いても、個人市民税は約3億7千万円余の増加となっております。
また、本市の2025年度版統計要覧によると、人口は13万1,890人、自然動態は766人の減少である一方、社会動態は847人の増加となっており、転入が転出を上回ることで、人口規模を維持している状況にあります。
もちろん、こうした人口動態や市税収入の増加と、子育て支援施策との関係を定量的に証明することは不可能かもしれません。しかし、定性的には、子育て世帯に選ばれるまちをめざすための施策を積み重ねることは、将来の人口や税収を支えることに、つながり得るものと考えます。
そうした観点から考えれば、子育て世帯から選ばれる自治体となるために、児童ホームの保護者負担を低く抑えることは、単なる歳出の増加として捉えるべきものではなく、将来の本市を支えるための投資として捉えることができると考えます。
昨今、「稼ぐ自治体」などというキャッチコピーが取りざたされております。しかし、私は、地方公共団体が自ら「稼ぐ」というよりも、市民が働き、生活し、そして「稼げる」環境をつくるために、必要な制度や施策を講じ、そこに公共として財政を投入することこそが、地方自治体の役割であり、使命であると考えます。
この点は、本市が今後どのようなまちづくりを目指すのかという、市政の戦略にも関わる問題でもあります。限られた財源の中で、重点的に経営資源を投入すべき分野として「子ども・子育て」を掲げ、子育て世帯から選ばれるまちを目指すのであれば、児童ホームの月額保護者負担額についても、県内で最も低い水準を維持することが、本市の子育て施策として一貫した考え方ではないでしょうか。
以上の理由から、私は、現行の手数料を維持すべきであり、本条例改正案には反対するものであります。
請願・陳情について
次に、請願・陳情について、賛成並びに反対の討論を行います。まず、請願第1号「(仮称)座間市納税者憲章」の制定を求める請願について、反対の討論を行います。
本請願は、「市において、市民と行政との信頼関係の構築、公平・適正な税務行政の推進及び納税者意識の向上を目的として、『(仮称)座間市納税者憲章』または『座間市納税者宣言』を制定するよう求めるもの」であります。
では、請願者が求める「納税者憲章」とは、具体的にどのような内容となるのかという点については、請願理由において、「適正な課税を受ける権利、十分な説明を受ける権利、公平・公正な行政手続きを受ける権利がある一方、法令に基づき適正な申告及び納税を行う義務がある。また、行政においても、納税者に対して丁寧で分かりやすい説明に努めるとともに、公平性・透明性を確保した税務行政を推進する責務がある」と述べられていることから、私は、このような趣旨を明記した憲章を制定するものと解釈致しました。
しかしながら、なぜこうした憲章の制定が必要なのか、すなわち、現行の法令や制度では十分ではないとする具体的な事情、いわゆる立法事実に相当するものについては、残念ながら本請願からは読み取ることができませんでした。
特に、今回の請願の対象となっている地方税については、地方公共団体が独自に課税要件や税額を自由に決定する仕組みではなく、憲法、地方税法及び政省令等によって、その課税権及び税務行政が法的に定められております。
また、納税通知書においては、賦課の根拠となる法令、課税標準額、税率、税額等が示されるほか、賦課処分に不服がある場合の救済手続についても、納税者に周知する仕組みが既に設けられております。
このように、地方税においては、課税の根拠や手続、納税者の不服申立て等について、既に法令による具体的な規定が設けられていることから、これらを改めて「納税者憲章」として明示する必要性は乏しいものと考えます。
もちろん、納税者に対して、税制度や手続について丁寧で分かりやすい説明を行い、公平性・透明性を確保した税務行政を推進することは重要であります。しかし、そうしたことは、既存の法令に基づく税務行政を適切に運営し、納税者に対する情報提供や説明を充実させることによっても実現できるものと考えます。
以上のことから、本請願については、「納税者憲章」または「納税者宣言」を新たに制定する必要性を認めることはできず、採択すべきものとは認められないため、反対するものであります。
なお、国税については、憲法、国税通則法及び各税法に分散して規定されている納税者の権利や手続上の保障を一括して分かりやすく示すものとして、納税者憲章を制定することには一定の意義があるものと考えますので、この点については申し添えておきます。
次に、陳情第54号国による義務教育財源の保障、教育の機会均等と水準の維持・向上並びに行き届いた教育の実現を求める陳情、陳情第55号令和9年度における障害者の医療費助成制度についての陳情、陳情第56号令和9年度における透析患者の通院への助成についての陳情、陳情第58号加齢性難聴者の補聴器購入に市独自の助成を求める陳情、陳情第59号PFAS有機フッ素化合物(PFOS、PFOA、PFHxS等)汚染物質の原因究明と市民健康調査(血中濃度検査)等を求める陳情については、陳情趣旨に概ね賛同し、採択すべきものとして、賛成をするものであります。
次に、陳情第60号座間市立小・中学校における学力低迷の常態化に対する市長の任命・予算編成責任の追及及び教育委員会による実効性ある学力向上具体策の提示を求める陳情について、反対の討論を行います。
陳情者は、「座間市の公立小・中学校の平均正答率は過去数年間にわたり全国平均を下回る危機的状況が常態化している」とし、「実効性ある学力向上具体策の提示」を求めておりますが、こうした考えは、全国学力・学習状況調査に関して、誤った理解によるものと思われます。
本市教育委員会は、全国学力・学習状況調査の目的について、「調査の結果から得られた児童生徒の学習状況の把握・分析を通じ、教育委員会においては教育施策の検証・改善を図るとともに、学校においては学習指導の充実や改善に役立てる」こととしております。また、「本調査により測定できるのは学力の特定の一部分であり、学校における教育活動の一側面に過ぎない点に留意が必要」との認識を示しており、私もこの考え方に基本的には同意するものであります。
その上で、私は、陳情者が求めるような、平均正答率の向上を教育の主要な目標とすることは、適切ではないと考えます。平均正答率は、児童生徒一人一人の学習状況や学力の分布を十分に表すものではありません。特に、児童生徒間の学力格差がある場合、平均正答率だけをもって、学力の実態を評価することはできません。
したがって、重要なことは、平均正答率を向上させることではなく、調査結果を一つの資料として活用し、学校や教員が児童生徒の学習上の課題を把握・分析するとともに、授業改善や個々の児童生徒への学習支援につなげていくことだと考えます。
また、不登校児童生徒数が増加する中、本市では、教育支援教室や校内教育支援センターを設置するほか、フリースクール等の支援団体との連携を図るなど、児童生徒の学びを支える取組を進めています。
このように、地域における教育は、学校のみならず、さまざまな機関や団体との連携による重層的な構造の中で取り組まれております。こうした現状を踏まえると、本市の教育課題は、全国学力・学習状況調査の正答率の向上に傾注することではなく、すべての児童生徒に学習の機会と安心して学ぶことのできる環境を保障し、一人一人がそれぞれの興味・関心や置かれている状況に応じて、主体的に学び、成長していくことを支援することにあると考えます。
以上のことから、本陳情は採択すべきものとは認められず、反対をするものであります。
以上で、私の討論を終わります。